Mainos:

Analyytikko: Energiasodat ovat taistelua dollarista

Pankkien luottamuskriisi

Päivitetty 2.8.2026, Julkaistu 30.7.2026 – Kirjoittaja Toimitus
Markkina-analyytikko Alex Krainer antaa haastattelun norjalaiselle professorille Glenn Diesenille energiasta, dollarista ja pankkijärjestelmästä.

Markkina-analyytikko ja entinen hedge-rahastonhoitaja Alex Krainer väittää, että energiaan liittyvät sodat ja konfliktit on ymmärrettävä osana laajempaa kamppailua dollarin asemasta ja länsimaisesta rahoitusjärjestelmästä. Norjalaisprofessori Glenn Diesenin haastattelussa hän varoittaa, että öljy- ja kaasuvirtojen häiriöt voivat paljastaa pankkisektorin riskejä.

Krainer on kirjailija, markkina-analyytikko ja entinen hedge-rahastonhoitaja. Koko keskustelun ajan hän palaa energian, geopolitiikan ja valtiovarain suhteeseen.

Diesen aloittaa kysymällä, miksi energia näyttää saaneen niin keskeisen roolin Venezuelaan, Iraniin ja Venäjään liittyvissä konflikteissa sekä strategisilla merireiteillä. Krainer sanoo, ettei energian merkitys ole uusi, vaan se juontaa juurensa modernin suurvaltatieteen syntyyn.

— Energia on ollut keisarillisten sotien keskeinen tekijä viimeisten sadankahdenkymmenen vuoden ajan, Krainer sanoo.

Mainos:

Öljykauppa ja dollarin asema

Krainerin mukaan kyse on muustakin kuin itse raaka-aineen hallinnasta. Hän väittää, että öljy- ja kaasuprojektit, energiayhtiöille myönnetyt lainat ja kaupankäynti Yhdysvaltain dollareissa muodostavat yhdessä rakenteen, jossa pääomavirrat suuntautuvat kohti Yhdysvaltain ja Yhdistyneen kuningaskunnan pankkeja.

Hän kuvailee, kuinka suuruspankin energiayhtiölle myöntämä laina tulee hänen päättelyssään riippuvaiseksi siitä, että öljytulot jatkavat saapumistaan dollareissa. Tällä tavoin hän argumentoi, että luonnonvarojen louhinta muissa osissa maailmaa kytkeytyy länsimaisten pankkien taseisiin.

— Tämä on kolonialismin nykyaikainen mekanismi, Krainer sanoo ja väittää, että luonnonvarojen rikkaus kanavoidaan viime kädessä Lontoon ja New Yorkin kaltaisiin finanssikeskuksiin.

— [Finanssikerrokselle] suurin palkinto on säilyttää määräysvalta öljyvaroiltaan rikkailla alueilla, Krainer sanoo.

Tämä on Krainerin mukaan ratkaiseva lenkki pankkijärjestelmän ja energiakonfliktien välillä. Kun suuret pankit lainaavat energiayhtiöille ja lainat on tarkoitus maksaa takaisin öljy- ja kaasutuloilla dollareissa, tuotannon, sopimusten ja maksuvirtojen jatkuvasta hallinnasta tulee osa pankkien liiketoimintamallia.

Hänen selostuksessaan pankit eivät siten ole vain passiivisia lainanantajia. Krainer väittää, että rakenne luo taloudellisia kannustimia säilyttää maailmanjärjestys, jossa resurssirikkaat alueet ovat avoinna länsimaisille yrityksille ja kauppa pysyy sidottuna dollariin. Kun tätä järjestystä uhataan, hän väittää, syntyy paineita poliittiseen interventioon ja sotaan hallinnan palauttamiseksi.

Krainer asettaa tämän vastakkain sen kanssa, mitä hän kutsuu normaaliksi, vastavuoroiseksi kaupaksi maiden välillä. Yhdysvallat voisi hänen mukaansa tuoda ja viedä energiaa pyrkimättä hallitsemaan resurssirikkaita alueita, mutta hän väittää, että finanssilogiikka tarjoaa vahvoja kannustimia päinvastaiseen.

Varoitus pankkisektorin tartuntariskistä

Keskustelu kääntyy seuraavaksi pankkien riskikeskittymiin. Krainer väittää, että öljyä ja kaasua tuottavien alueiden vähentyneet vientitulot voivat tehdä lainoista ja muista rahoituspositiosta epävarmoja. Hän korostaa erityisesti riskiä, jossa suuret pankit ovat sidoksissa toisiinsa johdannaisten ja muiden keskinäisten sitoumusten kautta.

Jos systeemisesti tärkeä pankki ei pysty täyttämään velvoitteitaan, tämä voisi Krainerin mukaan levitä muihin pankkeihin. Hän vertaa mahdollista tapahtumien kulkua vuoden 2008 finanssikriisiin.

— Koko järjestelmä [on] paineen alla ja vaarassa romuttua systeemisesti kokonaan, Krainer sanoo.

Hän uskoo, että keskuspankit yrittäisivät luultavasti pitää järjestelmän pystyssä uudella likviditeetillä tällaisessa tilanteessa. Mutta hänen analyysissään ongelma siirtyisi tällöin pankkien taseista kotitalouksien ostovoimaan.

— Kaikki tämä rahan painaminen tyhjästä luo lopulta hyperinflaation, varoittaa Krainer.

Ennuste inflaatiosta ja stagnaatiosta

Diesen nostaa esiin myös Persianlahden valtioiden suhteen Yhdysvaltoihin ja kysyy, voisivatko muuttuvat turvallisuusjärjestelyt vaikuttaa pääomavirtoihin Yhdysvaltain markkinoille, mukaan lukien tekoälysektoriin. Krainer väittää, että siirtyminen pois dollarista tai energiantuotantolaitosten tuhoaminen voisi johtaa kauaskantoisiin seurauksiin.

Haastattelun loppupuolella Krainer kertoo kohdanneensa tilapäisiä ongelmia tankkaamisessa palattuaan kotiin. Hän käyttää tapausta lähtökohtana laajemmalle varoitukselle niukkuudesta, hinnanmuodostuksesta ja markkinoiden manipuloinnista.

— Jokainen luhistumassa oleva imperiumi on yrittänyt taivuttaa taloustieteen lait tahtoonsa, ja jokainen niistä on lopulta epäonnistunut, Krainer sanoo.

Hänen johtopäätöksensä on, että maailma on matkalla kohti korkean inflaation ja taloudellisen stagnaation ajanjaksoa.
Mainos:
Seuraa keskustelua
Ilmoita minulle
guest

Kun lähetät kommentin, käsittelemme nimimerkkiäsi, sähköpostiosoitettasi (ei julkaista), teknisiä tietoja ja kommentin sisältöä. Kommentti tarkastetaan automaattisesti ja tarvittaessa toimituksellisesti. Lue tietosuojaseloste ja kommentointiperiaatteet.

0 Kommentit
Vanhimmat
Uusimmat Äänestetyimmät

Uudet EU-säännöt siirtävät pankkivaltaa – ja määrittävät, mitä pankkeja asukkaat voivat käyttää

Pankkien luottamuskriisi

Julkaistu 26.8.2026 – Kirjoittaja Toimitus
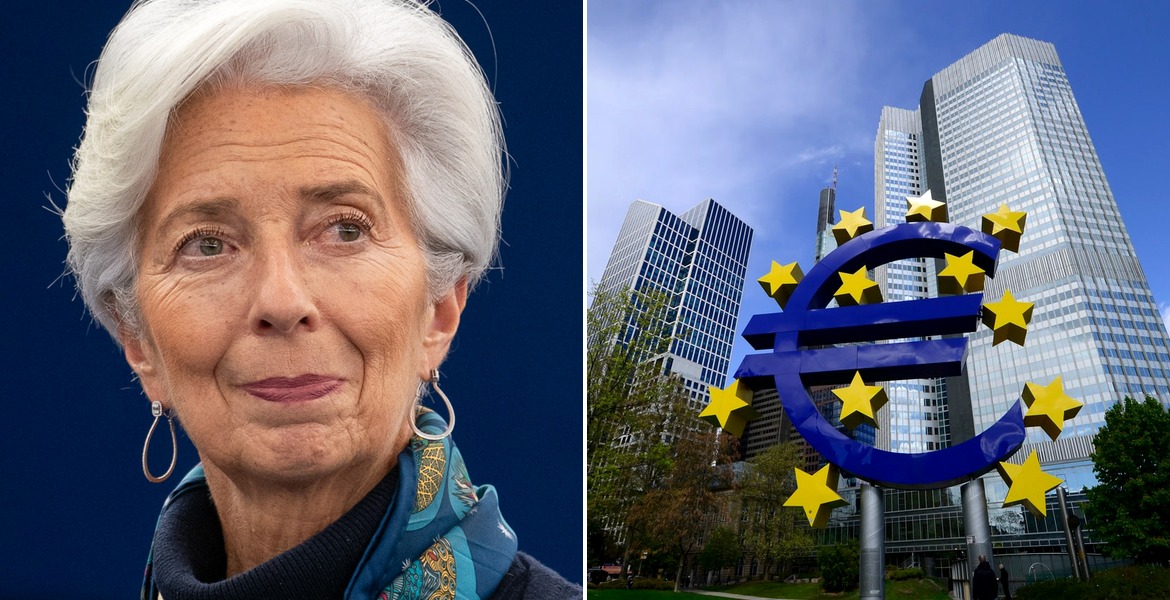
Christine Lagarde ja EKP:n pääkonttori Frankfurtissa.

EU:n uusi pankkidirektiivi, CRD VI, antaa jäsenvaltioille vähemmän liikkumavaraa päättää itse siitä, miten unionin ulkopuoliset pankit saavat toimia niiden markkinoilla. Samaan aikaan eurooppalaista valvontakoneistoa laajennetaan yhteisten sääntöjen, raportoinnin ja EU-elinten suorittaman valvonnan kautta. Kyseessä ei ole täydellinen vallansiirto Brysseliin. Suunta on kuitenkin selvä: pankkivalvonta siirtyy askel askeleelta kansallisesta harkintavallasta kohti yhteistä eurooppalaista järjestelmää.

Tammikuun 11. päivästä 2027 alkaen EU-maiden on CRD VI -direktiivin mukaisesti vaadittava kolmansien maiden kattamilta pankeilta ja yrityksiltä valtuutetun sivuliikkeen perustamista, jos ne haluavat aloittaa tai jatkaa tiettyjen ydinputkien tarjoamista maassa. Näihin kuuluvat talletukset, luotonanto ja takaukset.

Direktiivi on muodollisesti osoitettu jäsenvaltioille. Sen sanamuoto on kuitenkin sitova: kansalliset viranomaiset eivät enää voi vapaasti päättää, saako kolmannen maan pankki myydä tällaisia palveluja suoraan rajojen yli. Niiden on sovellettava EU:n määräämää kynnystä paikalliselle sijoittautumiselle ja toimiluvallle.

Kansallisista viranomaisista tulee toimeenpanijoita

Kansallisen valvonnan ja kansallisen päätöksentekovallan välillä on tärkeä ero. Finanssivalvontaviranomaiset ja kansalliset keskuspankit hoitavat jatkossakin suuren osan päivittäisestä valvonnasta. Mutta CRD VI asettaa puitteet sille, mitä niiden on vaadittava EU:n ulkopuolisilta pankeilta, mitä poikkeuksia on olemassa ja miten rajat ylittävä toiminta on luokiteltava.

Mainos:

Artikla 21c edellyttää sivuliikettä ja toimilupaa kyseisessä jäsenvaltiossa. Poikkeuksia on olemassa silloin, kun asiakas aloittaa yhteydenoton pankkiin, pankkien välisissä ja konsernin sisäisissä liiketoimissa sekä tietyssä sijoitustoiminnassa. Kansallinen valvontaviranomainen ei kuitenkaan voi jättää noudattamatta pääsääntöä poliittisista tai kilpailullisista syistä. Siitä tulee sen sijaan paikallinen viranomainen, joka toimeenpanee yhteisesti päätettyä eurooppalaista markkinoillepääsyä koskevaa politiikkaa.

Tämä tarkoittaa, että maalla, joka haluaisi säilyttää avoimemman mallin esimerkiksi sveitsiläisille, brittiläisille tai yhdysvaltalaisille pankeille, jotka palvelevat paikallisia asiakkaita, on huomattavasti vähemmän liikkumavaraa. Pankin vaihtoehdot ovat käytännössä sivuliikkeen perustaminen, EU:ssa sijaitsevan tytäryhtiön käyttäminen tai vetäytyminen osasta markkinoita.

Kasvava eurooppalainen valvontarakenne

CRD VI on nähtävä laajemmassa kontekstissa. EU:n pankkiunioni on jo rakennettu integroidulle arkkitehtuurille, jossa Euroopan keskuspankki (EKP) ja kansalliset valvontaviranomaiset toimivat yhteisten sääntöjen alaisina. EU-neuvoston mukaan EKP valvoo kansallisten viranomaisten suorittamaa pienempien pankkien valvontaa ja valvoo suoraan merkittäviä pankkeja euroalueella.

EKP:n oma kuvaus on selvä: kansalliset viranomaiset tarkastavat pienemmät pankit suoraan EKP:n valvonnassa, kun taas merkittävät pankit ovat EKP:n suoran valvonnan alaisia. EKP:llä on myös yksinoikeus myöntää pankkitoimilupia maissa, jotka osallistuvat yhteiseen valvontamekanismiin.

Euroopan pankkiviranomaisen (EBA) tehtävänä on puolestaan kehittää ja turvata yhtenäinen sääntökirja. Heinäkuussa 2025 EBA raportoi, ettei se nähnyt syytä suositella muutoksia artiklaan 21c, vaikka viranomainen myönsi, että kolmansista maista tapahtuvan suoran palvelutarjonnan kiellon vaikutuksia on vaikea mitata.

Tämä paljastus ansaitsee tulla otetuksi vakavasti. EU on ottamassa käyttöön rakenteen, joka voi vaikuttaa kilpailuun, luoton saantiin ja kansainvälisten pankkipalvelujen valikoimaan, samalla kun sen oma pankkiviranomainen sanoo vaikutusten olevan vaikeasti kvantifioitavissa. Kun epävarmuus on huomattavaa, kohtuullinen jatkokysymys kuuluu, miksi markkinoillepääsyn kynnystä silti nostetaan unionin tasolla.

Lisää valvontaa, muttei täydellistä vallanottoa

Olisi väärin väittää, että jäsenvaltiot olisivat menettäneet kaiken hallinnan pankkeihinsa. Kansalliset valvontaviranomaiset hoitavat jatkossakin monia päivittäisiä tehtäviä ja säilyttävät erityisen roolin muun muassa pienempien pankkien ja kolmansien maiden sivuliikkeiden osalta. CRD VI on myös direktiivi, mikä tarkoittaa, että säännöt pannaan täytäntöön kansallisen lainsäädännön kautta.

Kansallinen täytäntöönpano tapahtuu kuitenkin yhä tihenevän EU-kehyksen sisällä. EU päättää keskeisistä vaatimuksista, EKP voi harjoittaa suoraa valvontaa tai seurantaa, ja EBA muotoilee yhteisen sääntökirjan ja raportointijärjestelmän. Kansallisesta tasosta tulee siten enemmänkin toimeenpaneva kerros ylikansallisessa rakenteessa kuin riippumaton sääntelijä, jolla on täysi vapaus suunnitella markkinoillepääsyä.

Kuka maksaa uudesta rajasta?

Kannattajat korostavat rahoitusvakautta ja yhdenmukaisempaa sääntökirjaa. Nämä tavoitteet ovat todellisia, erityisesti euroalueen pankkikriisien jälkeen. Mutta jokainen uusi toimilupakynnys tuo mukanaan myös kustannuksia: ulkomainen pankki, joka ei halua rakentaa paikallista organisaatiota ja täyttää uusia vaatimuksia, saattaa poistua markkinoilta. Tämä vähentää kotitalouksien, yritysten ja sijoittajien vaihtoehtoja – silloinkin, kun väärinkäytöksistä ei ole epäilyjä.

CRD VI ei kiellä yksityishenkilöitä pitämästä tilejä muissa maissa. Säännöt kuitenkin antavat EU-instituutioille suuremman vallan niistä ehdoista, jotka määrittävät, mitkä pankit saavat tarjota tiettyjä palveluja unionin asukkaille. EU ei valitse yksittäisen asiakkaan pankkia, mutta sivuliikevaatimusten ja yhteisten toimilupakehysten kautta se voi sulkea pois pankit, jotka eivät hyväksy eurooppalaista mallia. Asiakkaalle, jonka pankki päättää poistua markkinoilta, käytännön seuraus on silti sama: vähemmän valinnanvaraa, korkeammat kynnykset ja vähemmän kansallista vaikutusvaltaa kotimaisiin pankkimarkkinoihin.